2025年华北地区钢材市场供需形势与价格走势分析
2025年开年以来,华北地区钢材市场延续了去年四季度的震荡格局。唐山、邯郸、天津等主要集散地的现货报价在春节前后出现了一波窄幅拉涨,但随后被终端需求的启动节奏所压制。作为深耕金属制品加工领域多年的企业,我们注意到这轮行情背后,供需两端的结构性变化比价格数字本身更值得关注。
一、供给端:产能释放节奏与环保约束的再平衡
从高炉开工率数据看,截至2月中旬,华北样本钢厂高炉产能利用率维持在81.6%左右,较去年同期低约2.3个百分点。这并非需求不足导致的被动减产,而是唐山地区烧结机限产30%-50%的常态化管控直接压缩了铁水产量。与此同时,钢厂坯料库存普遍维持在7-10天的安全水平,成品材库存则呈现“板强长弱”的分化——热轧卷板社会库存周环比下降1.8%,而螺纹钢库存因工地复工滞后累积了约12万吨。
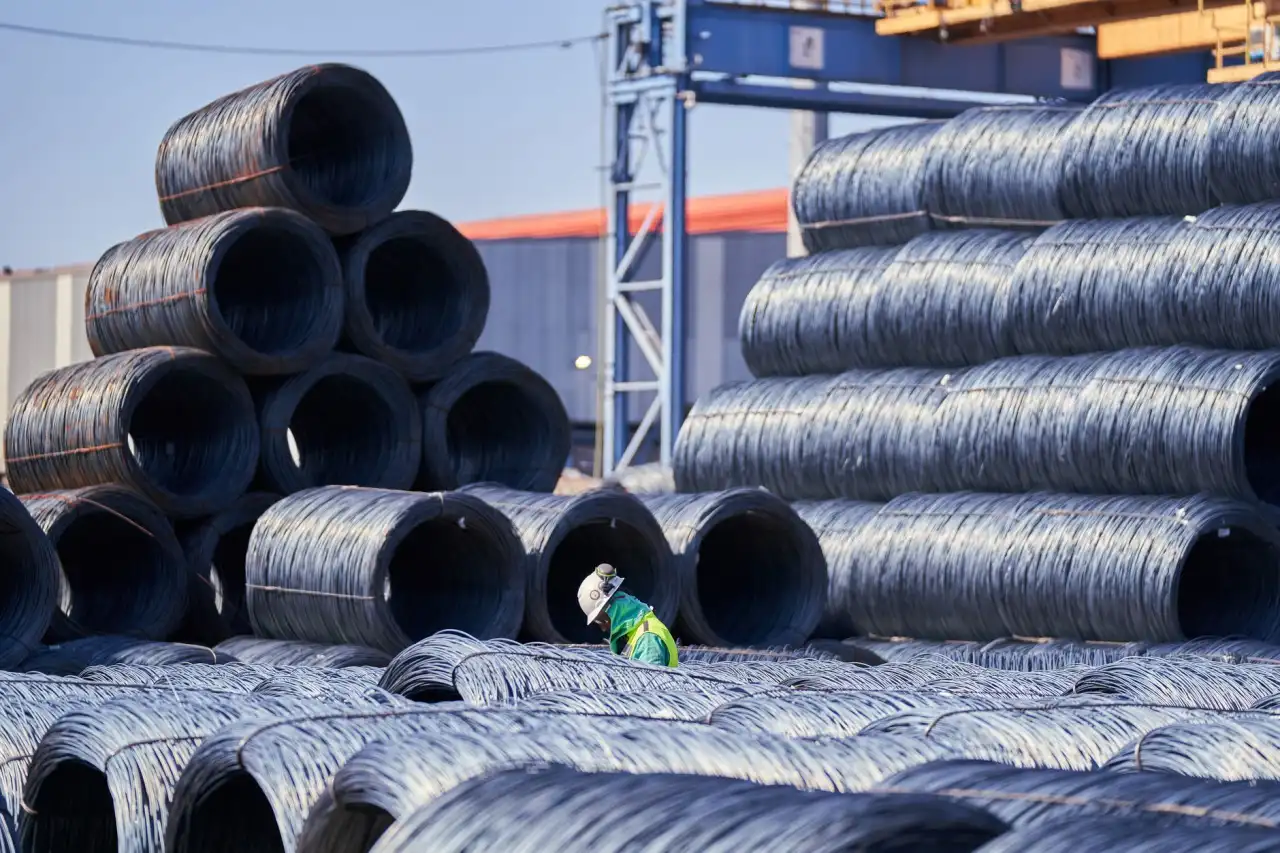
值得留意的是,型材产线的复产积极性明显高于钢板和钢管。这主要受基建类订单(如光伏支架、钢结构厂房)的提前锁单支撑,部分民营厂甚至将4月份的型钢排产计划排满。反观钢管领域,焊管和镀锌管的中小贸易商仍在去库,对涨价接受度较低。
二、需求端:终端采购的“脉冲式”特征与价格传导
节后下游复工呈现明显的“北慢南快”特征,华北地区重点工程项目的实际钢材采购量仅恢复至正常水平的65%左右。不过,制造业用钢的韧性超出预期——汽车板、家电板订单在2月第三周环比回升了9.4%,这与去年同期形成鲜明对比。
这种需求结构对金属制品加工企业的影响是直接的。我们自己的钢板切割车间反馈,2.0mm-6.0mm厚度的开平板询价量明显增加,但客户对公差精度(±0.05mm)和表面平整度的要求较去年更苛刻。而钢管深加工订单则更集中在流体管和结构管,价格谈判空间被压缩在30-50元/吨以内。
- 热轧钢板(Q235B/SS400):主流报价3680-3720元/吨,周波动幅度收窄至±20元
- 焊接钢管(DN100-200):出厂价周环比下调10元/吨,实际成交可议价空间10-20元
- H型钢(200*200):受铁水成本支撑,报价坚挺在3760元/吨附近
三、关键变量与操作建议
未来两个月,需密切关注两个指标:一是唐山地区空气质量预警启动频率,这直接左右轧线开工率;二是钢厂出厂价与市场价倒挂幅度——目前热卷倒挂约40元/吨,若幅度扩大至80元以上,将触发贸易商集中补库。
对于采购方来说,当前时点不必急于大批量锁价。我们建议采用“小批量、多频次”的采购策略,尤其对钢板和型材,可优先消耗现有库存,等待3月中旬需求全面释放后的回调窗口。
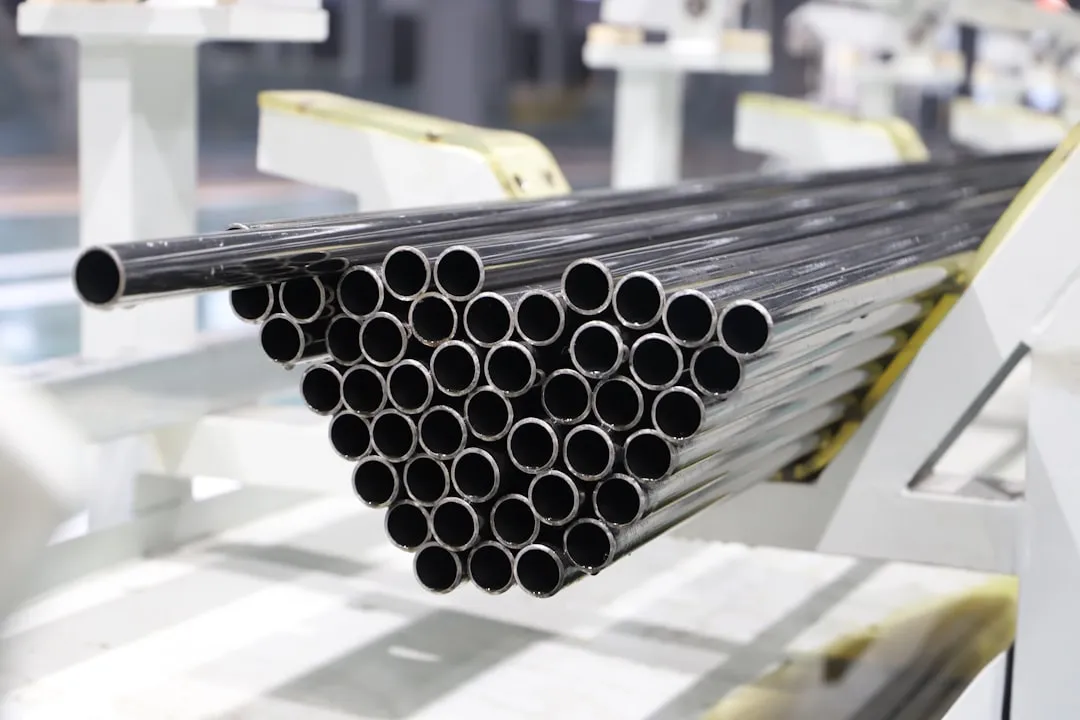
常见问题方面,近期客户咨询最多的是关于“钢厂直发”与“仓库自提”的价差。以钢管为例,直发运费补贴政策已悄然收紧,部分钢厂将补贴范围从50公里缩短至30公里,这意味着终端到货成本实际增加15-25元/吨。此外,关于钢板定尺开平加工,我们提醒下游用户注意纵剪分条的毛刺控制标准,避免因精度争议影响施工进度。
整体来看,2025年华北钢材市场将在“上有顶、下有底”的区间内运行。价格中枢大概率围绕3650-3850元/吨(热卷)波动,单边趋势性行情难现,但结构性机会存在于高附加值金属制品加工环节。作为唐山泰通金属制品有限公司,我们更关注自身产线的柔性切换能力——比如将部分板材产能临时转至耐磨钢或耐候钢,以对冲普通钢材的利润波动。